Au-delà de 5 M€ de chiffre d’affaires, le pilotage à vue ne tient plus. Les factures s’accumulent, les investissements s’enchaînent, les charges fixes gonflent, et une trésorerie saine peut basculer en six semaines. Un reporting mensuel doit répondre à trois questions : où en sommes-nous par rapport au plan, de combien de cash disposerons-nous dans treize semaines, et quel arbitrage faut-il prendre ce mois-ci. Tout ce qui ne répond pas à ces questions est de la comptabilité, pas du pilotage.
Dans une PME réalisant entre 5 et 50 millions d’euros de chiffre d’affaires et employant de 50 à 500 salariés, le pilotage à vue n’est plus envisageable. À cette échelle, la complexité opérationnelle s’accroît :
les cycles de facturation s’allongent, les investissements s’accélèrent et les charges de structure augmentent. Pourtant, de nombreuses directions financières commettent l’erreur de confondre exhaustivité comptable et pertinence managériale.
Un reporting financier mensuel n’est pas un bilan comptable condensé ni une extraction brute de grand livre. C’est un instrument d’aide à la décision stratégique destiné à éclairer l’action, sécuriser la trajectoire de trésorerie et anticiper les arbitrages. Structurer un tel tableau de bord suppose d’isoler des blocs d’information clés, d’adopter des règles de mise en forme strictes et d’adapter le niveau de granularité selon le profil des parties prenantes.
Les 5 sections indispensables du reporting mensuel
Pour offrir une lecture cohérente de la performance économique de l’entreprise, le document doit s’articuler autour de cinq sections logiques et interconnectées.
1 : L’Executive Summary (synthèse décisionnelle)
Situé en première page, ce bloc est le plus critique. Il condense les faits marquants du mois écoulé en quelques chiffres clés et indicateurs synthétiques :
- Chiffre d’affaires réalisé vs. budget vs. N-1 ;
- Marge brute et EBITDA (en valeur et en pourcentage) ;
- Position nette de trésorerie à date et prévision de clôture ;
- Commentaire analytique d’une dizaine de lignes expliquant les écarts majeurs et les mesures correctives engagées.
Cette vue synthétique permet à la direction générale de comprendre la situation en moins de trois minutes avant d’entrer dans le détail technique.
2 : Le compte de résultat analytique (P&L)
Le compte de résultat mensuel doit dépasser la logique purement fiscale pour épouser la réalité opérationnelle de la PME. Il met en évidence les marges intermédiaires :
- Chiffre d’affaires : ventilé par ligne de produits, typologie de clients ou zones géographiques ;
- Marge brute : après déduction des coûts directs (achats consommés, sous-traitance directe) ;
- Masse salariale et effectifs : distinction entre personnel direct (production) et indirect (fonctions support), suivi du coût moyen par équivalent temps plein (ETP) ;
- Frais généraux (Opex) : loyers, honoraires, frais marketing, licences informatiques ;
- EBITDA et résultat d’exploitation (EBIT) : mesure de la rentabilité intrinsèque avant politique de financement et amortissements.
Chaque ligne doit présenter le réel du mois, l’écart par rapport au budget prévisionnel (en valeur absolue et relative) et le cumul depuis le début de l’exercice (Year-to-Date ou YTD).
3 : La trésorerie et le cash-flow
Une PME rentable sur le papier peut s’effondrer faute de liquidités. Ce bloc ne se contente pas d’afficher le solde bancaire instantané ; il retrace la mécanique des flux :
- Flux de trésorerie d’exploitation (Operating Cash Flow) : capacité d’autofinancement corrigée de la variation du besoin en fonds de roulement ;
- Investissements (Capex) : acquisitions d’équipements, dépenses R&D immobilisées ;
- Flux de financement : remboursements d’emprunts bancaires, intérêts financiers, concours court terme ;
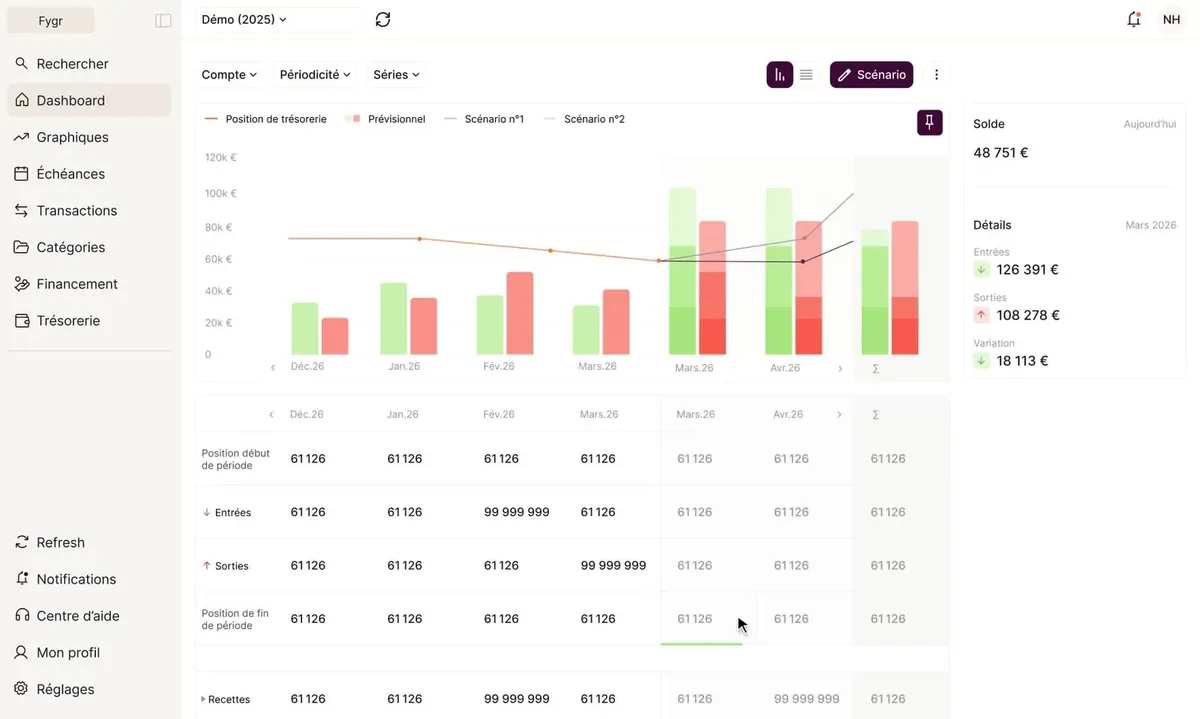
- Atterrissage prévisionnel glissant à 13 semaines : projection hebdomadaire des entrées et sorties pour anticiper tout point de tension avant qu’il ne se matérialise.
4 : Le BFR et le cycle d’exploitation
La gestion du fonds de roulement constitue le nerf de la guerre des entreprises en croissance. Ce module intègre les ratios de rotation opérationnelle. Les trois ratios ci-dessous utilisent la même base : le nombre de jours de la période de reporting.
- DSO (Days Sales Outstanding) : délai moyen de paiement des clients et balance âgée détaillée des créances échues non recouvrées. Le DSO se rapporte au chiffre d’affaires.
Calcul du DSO = créances clients TTC en fin de période / CA TTC des 12 derniers mois × 365
Exemple : sur un mois de 30 jours, avec 2 400 000 € de créances clients TTC en fin de mois et 1 200 000 € de chiffre d’affaires TTC réalisé sur le mois, le DSO s’établit à 2 400 000 / 1 200 000 × 30 = 60 jours.
- DPO (Days Payables Outstanding) : délai de règlement des fournisseurs et respect des échéances contractuelles. Le DPO se rapporte aux achats.
Calcul du DPO = dettes fournisseurs TTC en fin de période / achats TTC des 12 derniers mois × 365
- DIO (Days Inventory Outstanding) : rotation des stocks et dépréciation éventuelle des références dormantes. Le DIO se rapporte au coût des marchandises vendues.
Calcul du DIO = stock moyen / coût des ventes des 12 derniers mois × 365, à calculer uniquement pour les activités qui stockent. Le suivi mensuel porte sur l’évolution de chaque ratio, pas sur sa valeur brute.
5 : Le suivi des investissements et des covenants bancaires
Pour les structures ayant recours à l’endettement financier (financement d’équipements, dettes d’acquisition ou LBO), un reporting digne de ce nom suit mensuellement le respect des ratios bancaires imposés par les créanciers :
- Ratio de levier financier (Dette nette / EBITDA) ;
- Ratio de couverture du service de la dette (CFADS / Service de la dette) ;
- Écart entre le plan d’investissement prévisionnel et les engagements réels.
Principes de mise en forme et de restitution visuelle
Un bon reporting est un document lu, compris et partagé sans ambiguïté. Pour garantir son adoption par les équipes dirigeantes, plusieurs règles de formalisation s’imposent :
- La standardisation des comparaisons : Adoptez un code couleur universel et sobre (le vert pour les variations favorables au résultat, le rouge pour les dérives, le gris pour les variations neutres). Ne surchargez pas les tableaux de nuances superflues.
- Le respect de la règle du 80/20 : Focalisez les représentations graphiques sur les 20 % de lignes de coûts ou de revenus qui expliquent 80 % des variations de la marge. Les graphiques en cascade (waterfall) sont particulièrement adaptés pour décomposer le passage du chiffre d’affaires à l’EBITDA ou pour isoler les causes d’un écart budgétaire.
- L’accessibilité des données : Le document doit être consultable aussi bien en format PDF de 4 à 6 pages standardisées que dans une interface interactive. Un gabarit commun aux équipes facilite la comparaison d’un mois sur l’autre.
- La ponctualité de diffusion : Un reporting produit à J+25 arrive souvent après les décisions qu’il devait éclairer. Visez un calendrier de clôture rigoureux (fast close) permettant de livrer le reporting définitif entre J+7 et J+10 au plus tard suivant la fin du mois.
Adapter la granularité selon le destinataire
Tous les interlocuteurs de la PME n’ont ni les mêmes attentes ni le même niveau de culture financière.
Vouloir diffuser un document unique à tous les acteurs est une source de confusion.
| Destinataire | Attentes principales | Fréquence & Format | Niveau de détail recommandé |
| Direction générale &
Comex |
Pilotage tactique, alertes de rentabilité, arbitrage des ressources, plan de trésorerie court/moyen terme. | Mensuel (J+8) — Document complet (4-6 pages) commenté lors d’un comité mensuel. | Vue analytique fine : marge par ligne de produit, masse salariale par pôle, balance âgée détaillée et plan d’action correctif. |
| Partenaires bancaires | Capacité de remboursement, liquidité disponible, respect des ratios d’endettement
(covenants), risque de défaut. |
Trimestriel ou semestriel — Note de synthèse de 2 pages avec attestation. | Vue macroscopique : P&L synthétique, niveau d’EBITDA, tableau des flux de trésorerie et état de l’endettement net. |
| Actionnaires & Conseil d’administration | Création de valeur, respect de la feuille de route stratégique, rentabilité des capitaux engagés, atterrissage annuel. | Mensuel ou trimestriel — Board deck synthétique (3-4 slides graphiques). | Vue stratégique : comparaison réel vs. budget initial, trajectoire d’atterrissage (Forecast), dynamique du marché et grands projets d’investissement. |
Conclusion : passer du constat rétrospectif au pilotage prévisionnel
La réussite d’un reporting financier mensuel ne se mesure pas au nombre de colonnes d’un tableur, mais à sa capacité à déclencher des décisions opérationnelles pertinentes au sein de la PME.
En éliminant le superflu comptable pour valoriser les inducteurs de performance (drivers de coûts, marges réelles et dynamique du BFR), le directeur financier cesse d’être un simple comptable du mois passé. Il s’affirme comme un véritable partenaire stratégique de la direction générale, capable d’aligner les contraintes de liquidité immédiate avec les ambitions de développement de l’entreprise.